
Der Notfallplan für Unternehmer: Gesellschaftsvertrag und Unternehmertestament richtig abstimmen – die siebte Planungsfalle: Testament und Gesellschaftsvertrag getrennt behandeln
Rechtslage: 15. Juni 2026
Beim Tod eines Unternehmers entscheidet nicht allein das Testament. Der Gesellschaftsvertrag kann bestimmen, ob und wie Gesellschaftsanteile vererblich sind, wer nachfolgen darf, ob die Gesellschaft fortgesetzt wird, ob Erben eintreten können oder ob ein Anteil eingezogen wird. Wenn Testament und Gesellschaftsvertrag nicht zusammenpassen, fallen erbrechtliche Zuweisung, gesellschaftsvertragliche Nachfolge und wirtschaftlicher Ausgleich auseinander.
Bei Personengesellschaften sind Nachfolge-, Eintritts- und Fortsetzungsklauseln besonders wichtig. Bei GmbH-Anteilen ist die Vererblichkeit zwar grundsätzlich gegeben; die Satzung kann die Nachfolge aber wirtschaftlich und organisatorisch steuern, etwa durch Einziehungsrechte, Abtretungsverpflichtungen, Zustimmungserfordernisse, Vorerwerbsrechte oder Abfindungsregelungen. Außerdem muss bei der GmbH die Gesellschafterliste mit der erbrechtlichen Lage und den Nachweisen zur Erbfolge zusammenpassen, weil sie für die Ausübung der Gesellschafterrechte gegenüber der Gesellschaft praktisch entscheidend ist. In jedem Fall müssen Testament, Gesellschaftsvertrag, Ehevertrag, Pflichtteilsplanung und steuerliches Konzept miteinander sprechen.
Ein Unternehmertestament sollte deshalb nicht isoliert formuliert werden. Es muss die gesellschaftsvertragliche Lage abbilden: Wer soll Stimmrechte ausüben? Wer soll wirtschaftlich profitieren? Wer soll Gesellschafter werden? Wer soll nur einen Ausgleich erhalten? Welche Abfindung ist zu zahlen? Wer verwaltet den Anteil bis zur Klärung der Erbfolge? Bei GmbH-Anteilen sollte zusätzlich geregelt werden, wer die Rechte bis zur Listenberichtigung und bis zur Klärung etwaiger Einziehungs- oder Abtretungsrechte ausübt.
Beispiel: Der Gesellschaftsvertrag einer GmbH lässt als Nachfolger nur mitarbeitende Abkömmlinge zu. Im Testament setzt der Unternehmer aber seine Ehefrau zur Alleinerbin ein, weil sie wirtschaftlich abgesichert werden soll. Nach dem Tod fällt die erbrechtliche Zuweisung an die Ehefrau mit der gesellschaftsvertraglichen Nachfolgebeschränkung auseinander: Die Ehefrau ist zwar Erbin, darf den Gesellschaftsanteil aber je nach Vertragsklausel nicht dauerhaft als Gesellschafterin behalten; stattdessen können Abtretungs-, Einziehungs- oder Abfindungsfragen entstehen. Versorgung und Unternehmensnachfolge hätten getrennt, aber aufeinander abgestimmt geregelt werden müssen.
Hinweis: Der Beitrag ist als allgemeiner Überblick formuliert und ersetzt keine rechtliche oder steuerliche Prüfung des Einzelfalls. Vor der Errichtung oder Änderung von Gesellschaftsverträgen, Vollmachten, Unternehmertestamenten, Abfindungsklauseln oder Unternehmensnachfolgeregelungen sollte eine rechtliche und steuerliche Beratung erfolgen.
Kontakt
- Schreiben Sie uns eine E-Mail kontakt@fasp.de
- Oder rufen Sie uns an +49 89 652 001
Stand: September 2026
Profil
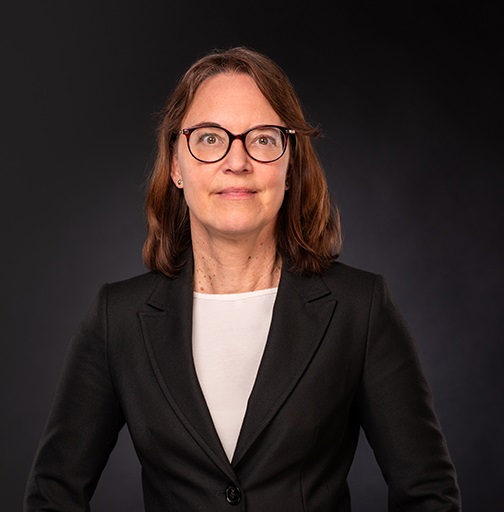
Veronika Seligmann ist Ihre ideale Ansprechpartnerin für alle Fragen rund um das Thema Familie und Erben.Bei der Abwicklung von Erbfällen finden Sie bei Frau Seligmann umfassende Unterstützung – egal, ob es sich um die übliche Bürokratie handelt oder ob Sie mit Ansprüchen von Miterben oder Pflichtteilsberechtigten konfrontiert werden. Veronika Seligmann unterstützt Sie nach einem Erbfall bei der dazugehörenden Bürokratie sowie bei der Abwicklung und Auflösung von Erbengemeinschaften.
Darüber hinaus ist Frau Seligmann die richtige anwaltliche Beraterin bei Pflichtteilsforderungen sowie bei Problemen und Fragen rund um das Thema Bestattung.
Auch bei der Gründung und Änderung von Unternehmen prüft Frau Seligmann familienvertragliche Regelungen und hilft Ihnen dabei, Eheverträge zu erstellen, um die Zersplitterung von Unternehmen zu vermeiden. Ebenso betreut sie Sie bei der Regelung der eigenen Nachfolge im privaten oder beruflichen Bereich.
„Bei Fragen nach der optimal gestalteten Nachfolge muss sowohl im unternehmerischen als auch im privaten Bereich eine umfassende erb- und steuerrechtliche Betrachtung erfolgen, die in vielen Fällen auch Schnittstellen zum Familienrecht hat.“
Ergänzend berät Frau Rechtsanwältin Seligmann aufgrund ihrer persönlichen Nähe zum Pferdesport auch zu rechtlichen Fragen rund um Pferdekauf, Pferdehaltung, Reitbeteiligungen und Haftung.
Tätigkeitsschwerpunkte
- Erbrecht
- Testamentsgestaltungen
- Nachfolgeregelungen
- Vorsorgeverfügungen
- Steuerrecht
- Steuerstrafrecht
Beruflicher Hintergrund
- Studium der Rechtswissenschaften in Augsburg und München
- Zusatzstudium Fachjournalismus an der Fachjournalistenschule Berlin
- mehrjährige Lehrbeauftragte an der Hochschule für angewandte Wissenschaften in München
- mehrjährige Tätigkeit in der Rechtsabteilung des Landesverbands des Bayerischen Roten Kreuzes
Sprachen
- Deutsch
- Englisch
Mehr Beiträge zum Thema finden Sie unter:
Rechtsinfos/ ErbrechtDas Referat Erbrecht wird bei FASP Finck & Partner betreut von:
Profil
Veronika Seligmann ist Ihre ideale Ansprechpartnerin für alle Fragen rund um das Thema Familie und Erben. Bei der Abwicklung von Erbfällen finden Sie bei Frau Seligmann eine umfassende Unterstützung, egal ob es sich nur um die übliche Bürokratie handelt oder Sie mit Ansprüchen von Miterben oder Pflichtteilsberechtigten konfrontiert warden. Veronika Seligmann betreut Sie bei der Regelung der eigenen Nachfolge im privaten oder beruflichen Bereich und unterstützt Sie nach einem Erbfall mit der dazugehörenden Bürokratie. Darüber hinaus ist Frau Seligmann für die Abwicklung und Auflösung von Erbengemeinschaften, die Unterstützung bei Pflichtteilsforderungen oder Probleme und Fragen rund um das Thema Bestattung die richtige anwaltliche Beraterin. Auch bei der Gründung und Änderungen von Unternehmen prüft Frau Seligmann familienvertragliche Regelungen und hilft Ihnen dabei Eheverträge zu erstellen um die Zersplittung von Unternehmen zu vermeiden. Leitsatz „Bei Fragen nach der optimal gestalteten Nachfolge muss sowohl im unternehmerischen, als auch im privaten Bereich eine umfassende erb- und steuerrechtliche Betrachtung erfolgen, die in vielen Fällen auch Schnittstellen zum Familienrecht hat.“Tätigkeitsschwerpunkte
- Erbrecht
- Testamentsgestaltungen
- Nachfolgeregelungen
- Versorgeverfügungen
- Steuerrecht
- Steuerstrafrecht
Beruflicher Hintergrund
- Studium der Rechtswissenschaften in Augsburg und München
- Zusatzstudium Fachjournalismus an der Fachjournalistenschule Berlin
- mehrjährige Lehrbeauftragte an der Hochschule für angewandte Wissenschaften in München
- mehrjährige Tätigkeit in der Rechtsabteilung des Landesverbands des Bayerischen Roten Kreuzes
Sprachen
- Deutsch
- Englisch
Klaus G. Finck, Rechtsanwalt
Rechtsanwalt, Steuerberater,
Fachanwalt für Handels- und Gesellschaftsrecht und Steuerrecht
Ich freue mich, als Co-Autor mein Fachwissen im Ratgeber Unternehmensnachfolge 2025 der Deutsche Unternehmerbörse DUB.de teilen zu dürfen und Unternehmer*innen bei rechtlichen Fragestellungen der externen Nachfolge zu unterstützen.
In meinem Kapitel beleuchte ich unter anderem:
🔍 Welche
rechtlichen Fallstricke bei einer externen Nachfolge auftreten können.
📄 Wie eine
präzise Vertragsgestaltung den Kaufpreis sichert und Haftungsrisiken minimiert.
⚖️
Warum Themen wie Kaufpreisstruktur, Garantien und Haftung frühzeitig geklärt
werden sollten, um eine reibungslose Übergabe sicherzustellen.
#unternehmensnachfolge #mittelstand FASP Finck & Partner Rechtsanwälte Steuerberater mbB
Mit und bei der Firma CADFEM habe ich letztes Jahr ein ganztägiges eLearning-Seminar „Die Risiken des Berechnungsingenieurs“ hergestellt. Den Teaser finden Sie hier: Teaser.Kontakt: kontakt@fasp.de
Rufen Sie uns an: +49 (0) 89 - 652 001
Harald Brennecke, Rechtsanwalt
Harald Brennecke ist seit 1997 mit erbrechtlichen Mandaten befasst.
Als Fachanwalt für Handels- und Gesellschaftsrecht berät er insbesondere bei der Gestaltung von Unternehmertestamenten, der Übertragung von Unternehmensanteilen und der Ausarbeitung von Unternehmererbverträgen im Hinblick auf die Sicherung der Unternehmensnachfolge. Als Fachanwalt für Insolvenzrecht berät er Erben und potenzielle Erben bei überschuldetem Nachlass in Bezug auf Erbausschlagung, Dürftigkeitseinreden und der Beantragung und Begleitung bei Nachlassinsolvenzverfahren.
Er berät weiterhin bei der Erstellung von Testamenten und der Gestaltung von Vermögensübergängen, insbesondere aus erbschaftssteuerlicher Sicht und der Auseinandersetzung von Erbengemeinschaften. Er berät bei Pflichtteilsansprüchen, Vermächtnissen sowie bei Fragen der Vorerbschaft und Nacherbschaft. Er begleitet Erben bei der Beantragung von Erbscheinen und der Abwicklung der Erbschaft.
Harald Brennecke hat im Erbrecht veröffentlicht:
- "Erbrecht – Eine Einführung“ von Harald Brennecke und Dr. Maren Augustin, Verlag Mittelstand und Recht, ISBN 978-3-939384-17-5
- „Erbschaftssteuer- und Schenkungssteuerrecht: Das Recht der Erbschafts- und Schenkungssteuer. Möglichkeiten zur Verringerung der Steuerbelastung bei Erbschaften und Schenkungen“, Verlag Mittelstand und Recht, ISBN 978-3-939384-16-8
Bereits 1999 war er Experte für Erbrecht in einer Serie von Live-Fernsehsendungen.
Rechtsanwalt Brennecke ist Dozent für Erbrecht an der DMA Deutsche Mittelstandsakademie.
Er bietet Schulungen, Vorträge und Seminare unter anderem zu den Themen:
- Erbrecht für Steuerberater – Grundlagen des Erbrechts als Basis erbschaftssteuerrechtlicher Beratung
- Der überschuldete Nachlass: Nachlassinsolvenz, Dürftigkeitseinrede oder Ausschlagung ?
- Unternehmensnachfolge erfolgreich gestalten
- Erbschaftssteueroptimierte Vermögensübertragung
Kontaktieren Sie Rechtsanwalt Harald Brennecke unter:
Mail:brennecke@fasp.de
Telefon: 0721-20396-22
Stephanie Deiters, Steuerberaterin. Diplom-Kauffrau
Durch ihre umfangreiche Tätigkeit in Kanzleien unterschiedlicher Größe sind ihr Mandanten jeglicher Rechtsform und Größe vertraut. Neben dem nationalen Steuerrecht bietet sie auch Beratung im internationalen Steuerrecht an.
Beruflicher Hintergrund
Studium der Betriebswirtschaftslehre in Köln, Salamanca (Spanien) und Mailand (Italien), internationaler Master CEMS an der Bocconi in Mailand Bestellung zur Steuerberaterin Anfang 2006 Steuerliche Beratung auf verschiedensten Gebieten des Steuerrechts in Kanzleien in Baden-Baden und München Beratung in den Sprachen: Englisch, Spanisch, Italienisch und FranzösischAutorentätigkeiten
Frau Deiters veröffentlicht regelmäßig Artikel zum Steuerrecht aufstephaniedeiters.com
Mitgliedschaften
Steuerberaterkammer München Lions Club Accademia italiana della cucinaKontakt: kontakt@fasp.de
Rufen Sie uns an: +49 (0) 89 - 652 001